突破40万吨!石墨化负极材料项目最新进展与电子专用材料研发新趋势
一、项目最新进展:产能加速释放,一体化布局成型
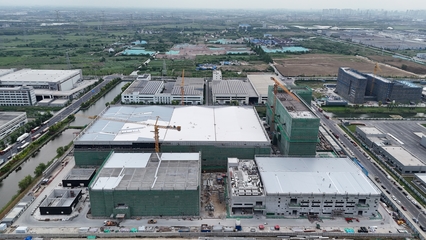
国内多个40万吨级石墨化负极材料项目迎来关键节点。作为锂电池负极材料生产的核心工序,石墨化产能的扩张直接关系到下游动力电池与储能市场的供给安全。
1. 头部企业项目投产提速
据行业调研信息,某龙头企业在四川、云南等地规划的40万吨石墨化产能已分阶段投产。其中,一期10万吨生产线于本季度满产运行,二期15万吨进入设备调试阶段,预计年底前贡献有效产能。与此配套的破碎、造粒、包覆等前驱体工序已实现同步贯通,形成“前驱体—石墨化—成品”一体化生产闭环。
2. 技术路线逐步优化
新项目普遍采用箱式炉与连续式石墨化炉相结合的方式。相比传统艾奇逊炉,连续式石墨化技术在能耗上可降低约20%-30%,且更适合大规模连续生产。部分项目还配套了余热回收发电系统,进一步压缩电力成本——这是石墨化环节最大的成本项。
3. 区域布局向绿电富集区集中
40万吨级项目大多落地于四川、云南、内蒙古等水电或风电资源丰富的地区。这种“负极材料+绿电”的耦合模式,既满足了出口欧盟碳关税(CBAM)对产品碳足迹的严格要求,也符合国内能耗双控向碳排放双控转变的政策导向。
二、电子专用材料研发:从负极延伸到更广赛道
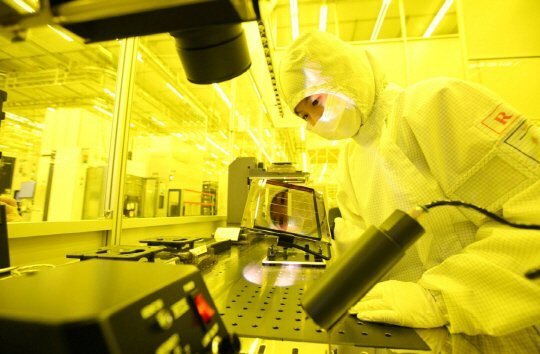
石墨化产能的扩张并非孤立事件。同一批企业正在将石墨化技术积累向电子专用材料领域迁移,形成“负极材料+电子材料”双轮驱动格局。
1. 半导体级石墨材料
高纯石墨化技术可用于制备半导体长晶炉用石墨热场、离子注入机部件等。目前国内在等静压石墨领域仍依赖进口,但40万吨级项目积累的超高温石墨化经验(3000℃以上)为纯度提升至99.999%以上提供了工艺基础。研发重点在于灰分控制与各向同性度优化。
2. 导热散热材料
5G基站、新能源汽车电控系统对高导热石墨膜需求旺盛。利用石墨化过程中形成的取向结构,可制备导热系数达1500W/m·K以上的柔性石墨散热片。当前研发方向是降低厚度(向10μm以下突破)并提高耐弯折次数。
3. 碳基导电剂
石墨化副产物及分级尾料可加工为导电石墨粉,用于锂电池正极导电剂或导电塑料填料。通过表面官能团调控,还能开发出适用于硅碳负极的新型导电粘结剂。
三、行业影响与未来展望
对负极材料格局的影响: 40万吨级项目投产后,国内石墨化总产能将突破300万吨/年,负极材料石墨化自供率有望从目前的60%提升至80%以上。一体化企业凭借成本优势将加速挤出代工产能,行业可能进入洗牌阶段。
对电子材料国产化的意义: 石墨化技术向电子级延伸,本质上是碳材料产业链的价值跃迁。一旦半导体级石墨、高导热膜实现稳定量产,将打破日本东洋碳素、德国西格里等企业的垄断,为第三代半导体、柔性电子等产业提供关键材料支撑。
仍需警惕的风险: 一是能耗指标与环保约束趋严,部分地区已暂停高耗能石墨化项目审批;二是石油焦、针状焦等原料价格波动剧烈,挤压利润空间;三是电子专用材料认证周期长(半导体级通常需2-3年),短期难以贡献显著营收。
四、
40万吨石墨化项目的落地,不仅意味着负极材料产能的跃升,更标志着中国碳材料企业开始从“规模扩张”转向“技术精进”。当石墨化能力从动力电池延伸到半导体、散热、导电等电子专用领域,一个以碳为基础的新材料平台正在成形。下一阶段的看点,不再是简单的产能数字,而是产品纯度、一致性与碳足迹的综合竞争力。能够打通“绿电—石墨化—电子级应用”全链条的企业,才有机会在新一轮材料革命中占据制高点。
如若转载,请注明出处:http://www.sj360vip.com/product/40.html
更新时间:2026-10-04 02:27:37